PLAFONES · GUÍA DE COMPRA
Plafones seleccionables: precio unitario y coste de inventario
Un precio de compra algo mayor puede permitir una gama con menor coste total. La clave es cuánto stock necesita mantener y cuánto le cuesta ese inventario.
Un proveedor ofrece un plafón con tres temperaturas de color y tres potencias seleccionables. Su precio unitario es algo superior al de las versiones fijas. ¿Compensa pagar la diferencia?
Compare el gasto adicional de compra con el coste de mantener la gama actual en stock. Un modelo seleccionable puede reducir el capital inmovilizado en combinaciones de baja rotación, pero el resultado depende de sus ventas, su plan de reposición y la oferta concreta.
Primero, compare productos que cubran las mismas necesidades
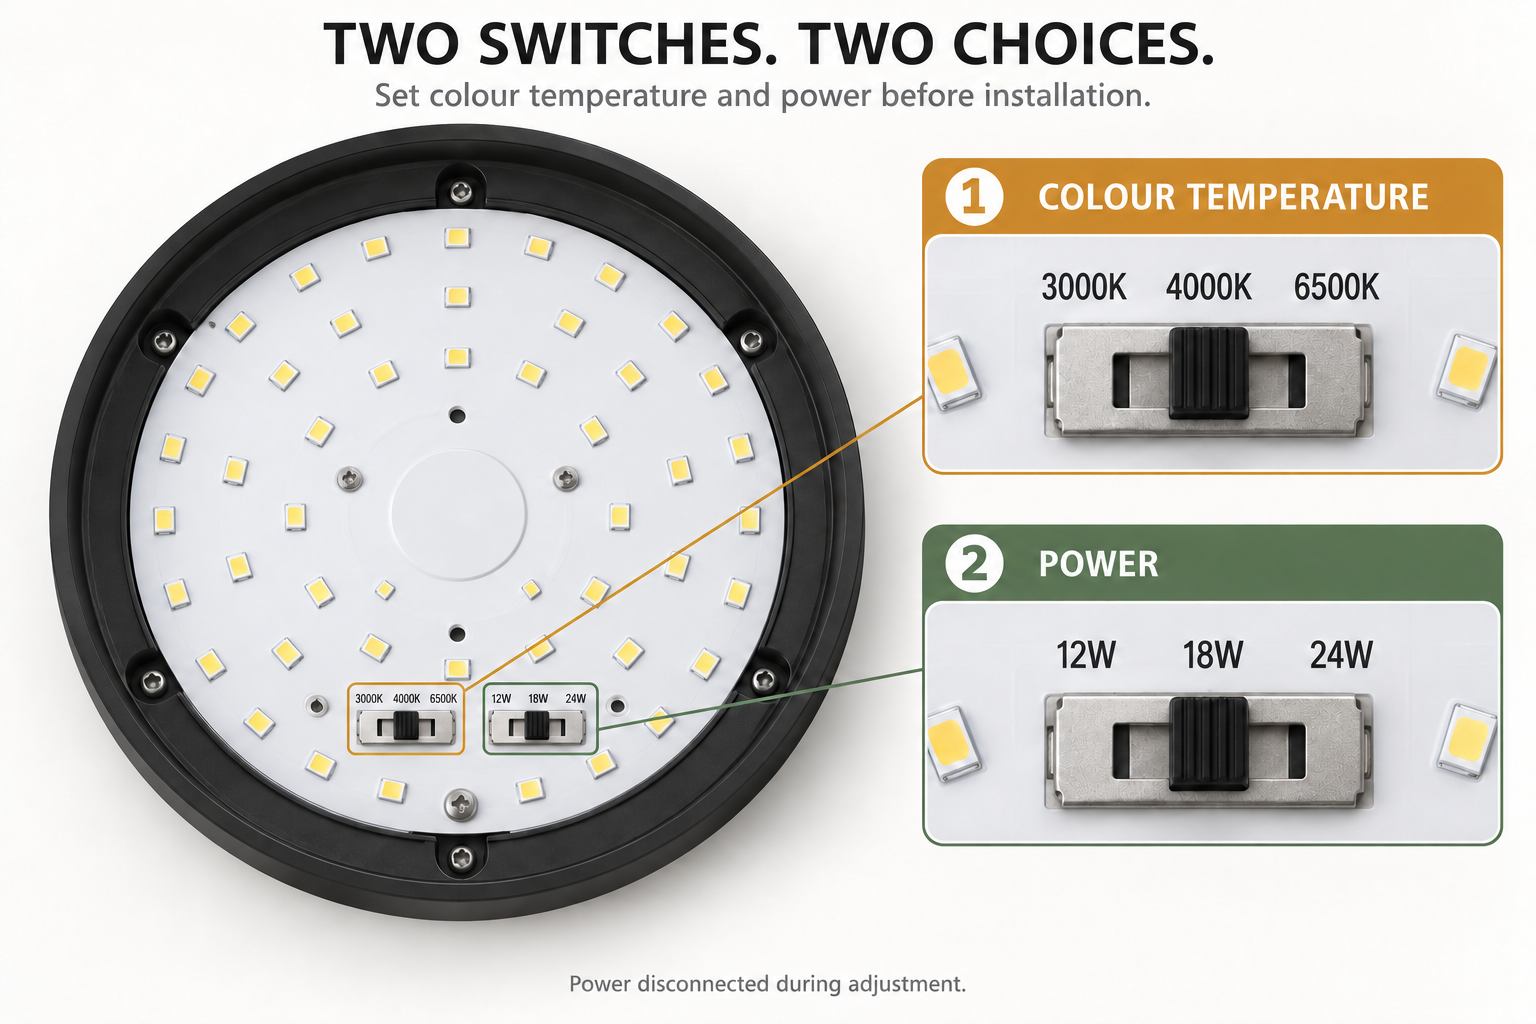
La configuración LED seleccionable del GD-PCL01-285 tiene interruptores independientes para 3000K / 4000K / 6500K y 12W / 18W / 24W. Una unidad puede ajustarse a cualquiera de las nueve combinaciones antes de instalarla, con la alimentación desconectada.
Revise dimensiones, flujo luminoso en cada ajuste, funciones de control, documentación para el mercado de destino y garantía. La carcasa común debe adaptarse a las instalaciones previstas. Si sus clientes siguen necesitando un plafón más pequeño, incluya esa necesidad en la comparación.
Después compare el coste puesto en almacén: el coste de recibir cada unidad en su almacén con una base común, incluidos el transporte y los gastos de importación correspondientes. Si las versiones fijas tienen precios distintos, calcule una media ponderada por las cantidades previstas de compra. Comparar un precio en fábrica con otro entregado distorsiona el resultado.
¿Cuánto cuesta mantener la gama fija?
La factura es solo una parte de la decisión. El stock también inmoviliza capital y puede generar costes de almacenamiento, manipulación, seguro y obsolescencia. Son categorías habituales del coste de inventario; la explicación de ASCM Princeton South Jersey las agrupa en capital, servicios, espacio y riesgo.
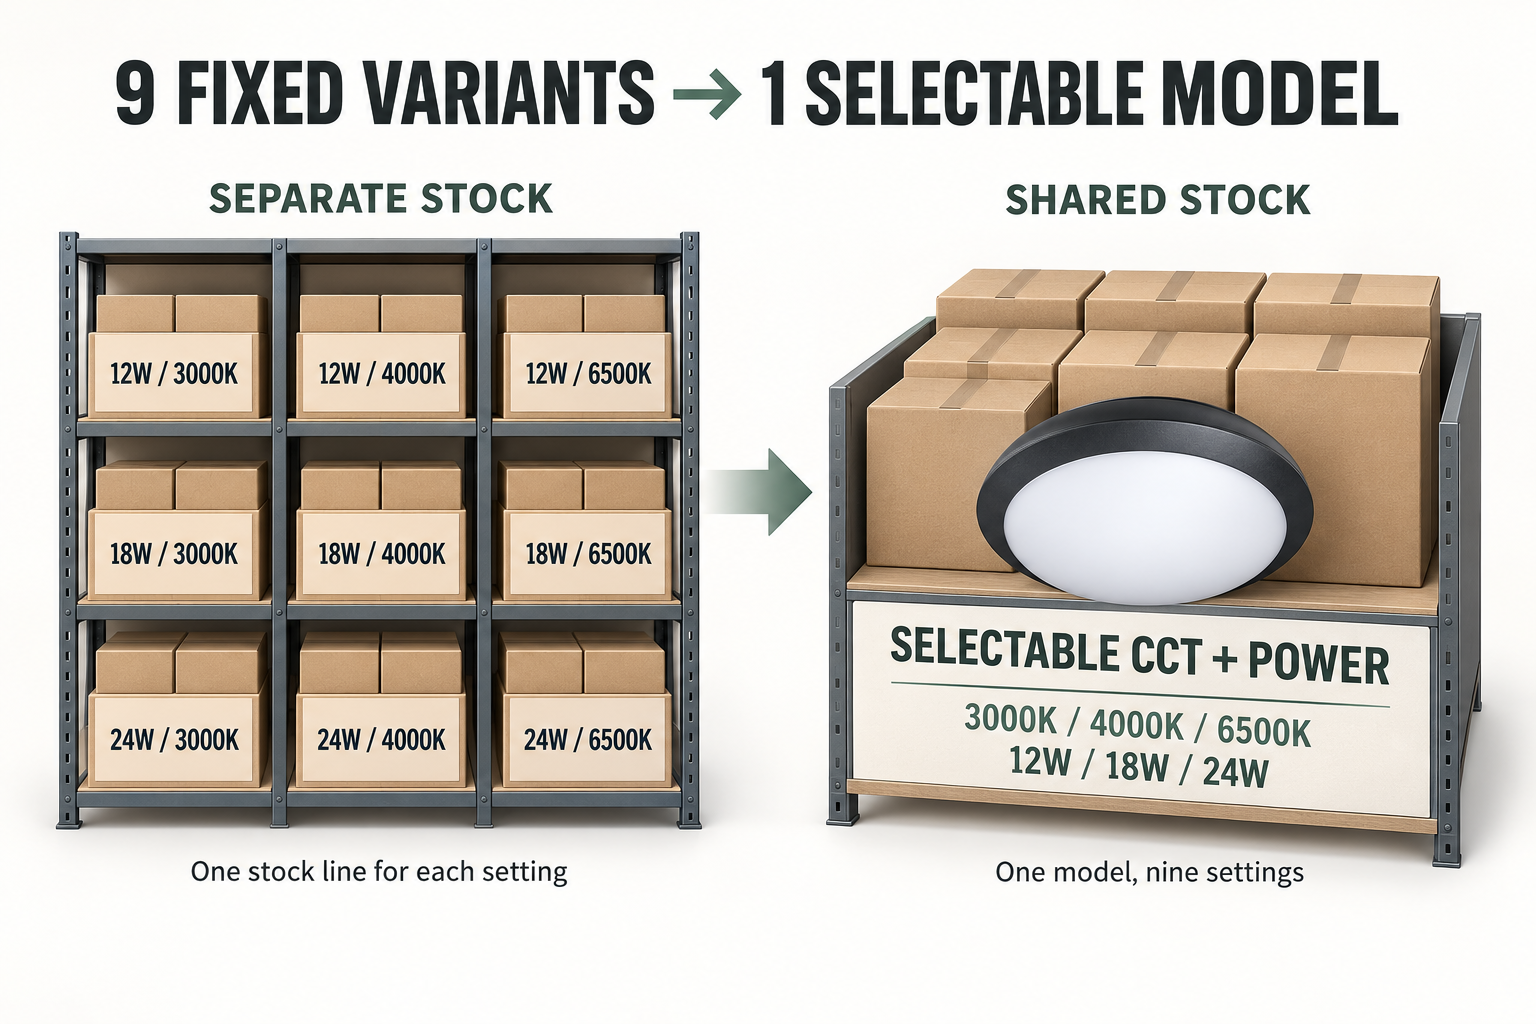
Con variantes fijas, puede tener unidades de 12W en blanco cálido y no poder atender un pedido de 18W en blanco neutro. Un stock seleccionable compatible puede servir para ambos pedidos, lo que podría reducir las reservas separadas y las existencias de baja rotación. Signify presenta la reducción de referencias como una ventaja de seleccionar flujo y color; el ahorro concreto de stock o capital requiere un cálculo propio.
Un ejemplo: ¿compensa el sobreprecio?
Supongamos que las compras anuales se mantienen en 6.000 unidades. La gama fija tiene un coste medio ponderado de 10,00 unidades monetarias por plafón puesto en almacén, y la versión seleccionable cuesta 10,20. Estima que el nuevo plan de reposición puede reducir el valor medio del stock de 18.000 a 10.200, manteniendo el mismo nivel de servicio.
Solo para este ejemplo, se utiliza una tasa anual de mantenimiento del inventario del 20%. Es una hipótesis de cálculo, no una referencia del sector. El valor medio del stock es el valor mantenido por término medio durante el año, al coste puesto en almacén de cada opción; no equivale a las compras anuales ni al valor de venta al público.
Compare compra e inventario con sus datos
Ejemplo ilustrativo; no es una oferta de Hengen ni un resultado de un cliente. UM significa unidades monetarias. Sustituya los seis valores usando una misma moneda.
Los valores del stock son entradas independientes. Revíselos al cambiar los costes unitarios. Se excluyen los costes de transición.
| Comparación anual | Versiones fijas | Versión seleccionable |
|---|---|---|
| Gasto en compras | 60.000,00 UM | 61.200,00 UM |
| Coste de mantener el inventario | 3600,00 UM | 2040,00 UM |
| Compra + mantenimiento | 63.600,00 UM | 63.240,00 UM |
Diferencia de capital circulante; no es un ahorro anual de beneficios.
Solo compra y mantenimiento. Un valor positivo favorece la opción seleccionable.
Reducción anual del coste de mantenimiento: 1560,00 UM. Gasto adicional anual de compra: 1200,00 UM. La opción seleccionable cuesta 360,00 UM menos al año.
Los datos permanecen en esta pestaña y se conservan al cambiar de idioma.
El ejemplo separa dos efectos. La empresa mantiene 7.800 UM menos de inventario medio y su coste anual estimado de mantenimiento baja 1.560 UM. Tras descontar las 1.200 UM adicionales de compra, la ventaja es de 360 UM al año en estas dos categorías de coste.
No sume las 7.800 UM de diferencia de capital circulante al ahorro anual. Representan menos capital inmovilizado una vez alcanzado el nuevo nivel de stock; no son un beneficio que se repita cada año.
Ventaja anual = reducción del coste anual de mantenimiento − gasto adicional de compra
Un resultado positivo favorece la opción seleccionable en esta comparación. Un resultado negativo indica que el ahorro de inventario previsto no cubre el sobreprecio.
Si modifica el precio unitario en la calculadora, actualice también el valor del stock correspondiente cuando proceda. Los dos valores de inventario son hipótesis de planificación independientes; la calculadora no predice cuánto puede reducir su stock. El resultado no incluye costes de transición ni otras ganancias o pérdidas.
Prepare la estimación con su propia gama
- Mida la situación actual. Utilice registros comparables del stock a lo largo del año y valore cada variante fija a su coste. Revise las ventas por ajuste, las unidades de baja rotación y los pedidos no atendidos junto con el valor medio del inventario.
- Defina un objetivo de stock compartido realista. Considere la demanda conjunta, el plazo de reposición, los pedidos mínimos y el mismo compromiso de entrega. Valore la cantidad propuesta al coste puesto en almacén del producto seleccionable. Tener menos referencias no demuestra, por sí solo, que pueda mantener menos unidades.
- Utilice costes que puedan cambiar. Calcule la tasa de mantenimiento con su equipo financiero. Un stock menor puede liberar espacio sin reducir un alquiler fijo. Cuente cada ahorro de almacenamiento u obsolescencia una sola vez, dentro de la tasa o por separado.
- Incluya la transición. Considere las existencias fijas restantes, los cambios de embalaje y catálogo, las instrucciones al personal y las comprobaciones de ajustes al preparar pedidos. Una carcasa común más grande también puede ocupar más volumen de embalaje que los plafones pequeños a los que sustituye.
Pruebe el plan en una familia de productos y compare después el valor del stock y el cumplimiento de pedidos. La opción seleccionable resulta más convincente cuando permite atender más combinaciones de pedidos y el beneficio medido cubre su coste adicional. Un ajuste fijo con ventas elevadas y estables puede seguir justificando una referencia propia.
Compare el coste de su gama de plafones
Envíenos las versiones y cantidades anuales que compra, junto con los requisitos de dimensiones y prestaciones. Podemos cotizar la configuración seleccionable del GD-PCL01-285 para que la compare con sus costes actuales puestos en almacén y su plan de stock.
Solicitar una oferta comparable ↗